miércoles, 20 de noviembre de 2019

El Ciclo de Inversión del Invierte.pe - 2da parte


Por Karla Gaviño

1. INTRODUCCIÓN
El presente es la segunda parte del artículo “El Ciclo de Inversión del Invierte.pe”, publicado el 18.10.2019. Previamente, se desarrollan los siguientes aspectos del Sistema Nacional de Programación Multianual y Gestión de Inversiones (denominado, Invierte.pe): i) naturaleza jurídica y finalidad; ii) ámbito de aplicación; iii) órganos del Sistema y funciones; y, iv) comentarios previos sobre el Ciclo de Inversión.

A lo largo de esta segunda parte, revisaremos las 4 Fases que conforman el Ciclo .

2. DESARROLLO
2.1 Fase de Programación Multianual de Inversiones
Señalamos previamente los antecedentes de esta Fase en el Sistema Nacional de Inversión Pública, que regulaba la Programación Multianual de Proyectos de Inversión de Pública, de proyección trianual. No obstante al ser recogida por el Invierte.pe como una Fase, se le da el énfasis y la visibilidad necesaria para entenderla como uno de los aspectos principales del Sistema. Por ser una Fase nueva, nos detendremos un poco más en su explicación.

Es descrita como un proceso de coordinación y articulación interinstitucional e intergubernamental (entre los 3 niveles de gobierno), tiene proyección trianual, su objetivo es vincular el planeamiento estratégico y el proceso presupuestario, a través de una cartera de inversiones armada en base a criterios de priorización, orientada al cierre de brechas de provisión de infraestructura y de inversión para la prestación de servicios públicos. Así, la Programación Multianual de Inversiones toma los objetivos nacionales, regionales o locales establecidos conforme al Sistema Nacional de Planeamiento Estratégico, y agrega metas de medición para el cierre de las mencionadas brechas, evaluando de qué manera la cartera priorizada apunta o coadyuva a su cierre. En el presente gráfico podemos visualizar lo expuesto:

Lo expuesto, supone un paso previo consistente en la identificación de indicadores y de criterios de medición dados por la OPMI del Sector, en base a la metodología dictada por la DGPMI-MEF en calidad de rector, y que serán aplicados por las OPMI de los Gobiernos Regionales (GR) y Gobiernos Locales (GL), para la coherencia y concordancia con las políticas sectoriales de las inversiones. Tras lo cual, las OPMI de los tres niveles de gobierno, realizan el diagnóstico de las brechas, y establecen los criterios de priorización que regirán la Cartera de Inversiones.

Esta Cartera de Inversiones ordenada, así como los mencionados criterios, están contenidas en el Programa Multianual de Inversiones (por sus siglas PMI) elaborado por la OPMI y aprobado por el Órgano Resolutivo de cada Sector, GR o GL que lo remite a la DGPMI-MEF. El PMI incluye, naturalmente, a las inversiones a ejecutarse mediante Obras por Impuestos y APP cofinanciadas.

El PMI puede ser entendido como el producto principal de esta Fase, siendo un plus la integración de todos los PMI por el rector del Invierte.pe, en un instrumento denominado el Programa Multianual de Inversiones del Estado (por sus siglas, PMIE) y que constituye una herramienta pionera y un valor agregado adicional del Invierte.pe en el manejo de la inversión pública, permitiendo una visión como país de las inversiones debidamente programadas, es decir, permite conocer con qué inversiones se cuenta y en qué espacio de tiempo que planea su ejecución. En los primeros diseños del Invierte.pe, el PMIE era presentado por el rector ante el Consejo de Ministros, para incluir la vinculación con el más alto nivel político, dando así el énfasis necesario para su continuidad y relevancia como herramienta estratégica en el manejo de las inversiones. Actualmente, una vez elaborado es publicado por la DGPMI-MEF en la página web del MEF, lo cual deja la duda sobre el monitoreo o seguimiento a nivel político, que una herramienta de esta naturaleza debe tener, sobre todo atendiendo a que es un alimentador del Plan Nacional de Infraestructura para la Competitividad (uno de los principales productos del Gobierno actual en materia económica).
La articulación con el presupuesto para el logro de los objetivos de esta Fase es fundamental, pues de ello dependerá en gran medida la ejecución de la cartera de inversiones programada. En ese sentido, las normas del Invierte.pe, establecen que la Programación Multianual de Inversiones es el marco de referencia de la formulación presupuestaria anual de las inversiones, debiendo considerar la cartera de inversiones en la asignación presupuestal.

Asimismo, el Proyecto de Ley anual de Presupuesto y la Ley anual de Presupuesto, son remitidos a la DGPMI y a las OPMI respectivas para constatar su consistencia con los PMI y de ser el caso realizar los ajustes necesarios. El producto final de los PMI es consolidado en el PMIE.

En el plano legal, las normas presupuestarias regulan una Fase de nombre similar, denominada “Fase de Programación Multianual y Formulación Presupuestaria”, regulada mediante la Directiva N° 002-2019-EF/50.01, que contiene las siguientes vinculaciones con la Programación Multianual de Inversiones del Invierte.pe: i) La “Comisión de programación multianual presupuestaria y formulación presupuestaria”, debe garantizar que la asignación presupuestaria multianual considere la priorización de las inversiones aprobadas en el PMI, y tiene entre sus integrantes al responsable de la OPMI; ii) para que las inversiones enmarcadas en el Invierte.pe puedan ser incluidas en la programación multianual presupuestaria, es obligatorio que éstas se encuentren registradas previamente en la cartera de inversiones del PMI; iii) contempla un orden de priorización de recursos para proyectos que guardan relación con el orden de priorización para la programación previsto en la Directiva General del Invierte.pe; iv) los montos programados en los estudios de preinversión, deben ser consistentes con la envergadura de las inversiones en formulación, también incluidos en la cartera de inversiones del PMI; v) para la determinación de los gastos en equipo que no constituyen IOARR se debe tomar en cuenta, previamente, la información patrimonial obtenida en el último inventario de la entidad, incluyendo todo activo que no sea parte de la cartera de inversiones en el marco del Invierte.pe; vi) las entidades públicas deben considerar los criterios de priorización que correspondan, de acuerdo a la normatividad del Invierte.pe.

Agregamos como dato que las inversiones a ser financiadas mediante operaciones de endeudamiento, deben contar adicionalmente con la opinión de la Dirección General de Tesoro Público del MEF, en su calidad de rector del Sistema Nacional de Endeudamiento Público.

Con relación a las fechas para el desarrollo de lo expuesto, son aprobadas anualmente como parte de los Anexos de la Directiva General del Invierte.pe, no obstante cabe señalar que la mayor parte de este ejercicio se realiza en la primera mitad del año, debiendo llegar al Proyecto de Ley anual de presupuesto (que es presentado por el Poder Ejecutivo al Congreso a mitad del año), con la cartera de inversiones de cada Sector, GR y GL estructurada para verificar la consistencia, sin perjuicio de los ajustes que se realizan al final de año con la Ley anual de presupuesto, conforme a lo antes señalado.

Es importante señalar que en el PMI se recogen los proyectos de inversión declarados viables siguiendo el orden de los criterios de priorización dados por la OPMI, mientras que las IOARR son registradas de manera simplificada y agregada atendiendo a la naturaleza de éstas como gastos de capital menores que no llegan a la magnitud técnica de un proyecto. Adicionalmente, cabe resaltar que se priorizan las inversiones, según el nivel de avance y prioridad de las mismas, así como a los recursos existentes.

2.2 Fase de Formulación y Evaluación
En esta Fase, se realiza el análisis técnico de cada inversión, conforme a los requisitos establecidos en la normatividad del Invierte.pe. Así, mediante las fichas técnicas o estudios de preinversión se determinará si un proyecto de inversión resulta viable, y se registrará la aprobación de las IOARR en el Banco de Inversiones. Tiene su antecedente directo en la Fase de Preinversión del SNIP, y mantiene muchos criterios técnicos de evaluación, dado que los proyectos de inversión tienen una naturaleza conceptual y técnica, con independencia de los procesos o número de formatos que se empleen para su registro. No obstante, en el SNIP la UF era la encargada de la formulación y la evaluación y declaración de viabilidad estaban a cargo de otro órgano (las Oficinas de Programación e Inversiones), mientras que en el Invierte.pe se han unificado ambas funciones en la UF.

La Fase, inicia con la elaboración de la ficha técnica o del estudio de preinversión, siempre que el proyecto sea necesario para alcanzar los objetivos y metas establecidos en el PMI. En un solo acto, la UF registra en el Banco de Inversiones el proyecto así como el resultado de su evaluación, con lo cual culmina esta Fase. El objetivo del análisis técnico, es determinar si resulta o no viable el proyecto conforme a criterios técnicos de rentabilidad social, sostenibilidad y compatibilidad con lineamientos de política sectorial, así como con los estándares de calidad y servicios sectoriales.

Las reglas para la utilización de una ficha o de un estudio de preinversión son las siguientes:
 Ficha Técnica Simplificada: Para inversiones menores a 750 UIT.
 Ficha Técnica Estándar: Desde 750 UIT hasta proyectos menores a 15 mil UIT (o hasta el tope que defina el Sector).
 Ficha Técnica para proyectos de inversión de baja y mediana complejidad: Desde 750 UIT hasta proyectos menores a 407 mil UIT
 Estudio de preinversión a nivel de Perfil: Desde 750 UIT, sin límite de cuantía. Nota: Aplica para: 1) Proyectos de inversión definidos como de alta complejidad; 2) Proyectos de inversión pertenecientes a una tipología para los cuales haya experiencia insuficiente de formulación y ejecución; 3) Proyectos de inversión contenidos en APP cofinanciadas o a ser financiados mediante una operación de endeudamiento externo; y, 4) Proyectos de inversión con montos de inversión superiores a 407 mil UIT.

Algunas de estas clasificaciones pueden abrir espacios para elementos un tanto subjetivos, por ejemplo para esclarecer si estamos o no ante proyectos de inversión pertenecientes a una tipología con experiencia “insuficiente” en la materia. Asimismo, estas nuevas reglas principalmente en base a la cuantía de la inversión, no necesariamente resultan las más adecuadas para todos los casos, por ejemplo, puede ser muy costoso un proyecto de inversión con componentes de equipamiento mientras que otros proyectos con menor monto, pueden tener una complejidad técnica más elevada. Sin perjuicio de lo expuesto, se entiende que el tema de los montos puede facilitar en contextos de descentralización la estandarización de criterios, siempre que se tenga un adecuado manejo de los espacios de análisis subjetivos.

Es importante señalar que la formulación y evaluación, conforme se explicó en la primera parte de este artículo, es realizada por las UF de cada Sector, GR o GL, en el marco de la descentralización del Invierte.pe. Asimismo, resaltamos el carácter de Declaraciones Juradas de los documentos correspondientes a esta Fase, siendo adicionalmente documentos públicos, por lo que su veracidad y custodia son responsabilidad de la UF, incluso cuando para su elaboración se haya contado con el apoyo de algún consultor externo. Adicionalmente, es preciso aclarar que la declaración de viabilidad, constituye un acto de administración interna de la Entidad, no siendo por tanto susceptible de impugnación como un acto administrativo.

En el caso de las IOARR el registro de su aprobación es realizado también por la UF, con el formato que corresponda según su clasificación.

2.3 Fase de Ejecución
Se inicia tras la declaración de viabilidad de los proyectos o aprobación de las IOARR, y es aplicable a las inversiones registradas en el PMI. Comprende la elaboración del Expediente Técnico o documento equivalente (en adelante toda mención al Expediente Técnico debe entenderse también realizada a los documentos equivalentes), así como la ejecución física de la inversión. Esta Fase tiene su antecedente directo en la Fase de Inversión del SNIP.

El actor principal de esta fase es la UEI, incluso cuando se contrate la elaboración del Expediente Técnico o la ejecución de la inversión. Asimismo, la custodia de los Expedientes Técnicos, al ser documentos públicos, es responsabilidad del órgano encargado de su elaboración o que contrató su elaboración.

A lo largo de esta Fase, veremos la importancia de mantener actualizada la información registrada en el Banco de Inversiones, pues ello permite en el marco de los datos abiertos, un mayor control y transmisión de información tanto a los operadores del sistema, como a la población y agentes de control y fiscalización, y otros grupos interesados, siendo responsabilidad de la UEI y de la UF, según el caso, el registro de la información.

La elaboración del Expediente Técnico, es autorizada por el Órgano Resolutivo o a quien se le delegue esta función para los proyectos de inversión (salvo que para la declaración de viabilidad se haya utilizado un estudio de preinversión, en cuyo caso no es necesaria su autorización por el OR), y por el órgano correspondiente según las normas de la Entidad para las IOARR.

Normalmente, durante la elaboración del Expediente Técnico un proyecto de inversión suele tener modificaciones que no tendrían por qué afectar la concepción técnica, tales como: el cambio de localización dentro del ámbito de influencia o variaciones en la capacidad de producción o de tecnología de producción para atender la demanda de su población objetiva, así como el cambio de alternativa de solución que cumpla con los criterios para la viabilidad y que haya sido previamente analizada durante la Fase de Formulación y Evaluación en la ficha técnica o estudio de preinversión. En todos estos casos, las normas del Invierte.pe prevén que la UEI sustente dichas modificaciones a la UF (órgano que declaró la viabilidad o al que en el momento de la variación tendría a su cargo la evaluación de la viabilidad, por ejemplo en el caso de creación o fusión por absorción de Entidades o Unidades Formuladoras), para ésta las evalúe y proceda al registro en el Banco de Inversiones. ¿Qué sucede si como consecuencia del análisis la UF determina que se afectó la concepción técnica? No se podrá continuar con el proyecto, debiendo la UEI registrar el cierre del mismo.

Otro aspecto importante a tener en cuenta, es el saneamiento físico legal, dificulta y muchas veces traba la continuidad de los proyectos de inversión. Al respecto, antes del inicio de la elaboración del Expediente Técnico la UEI debe verificar que se cuenta con él o con los arreglos institucionales respectivos para la ejecución de la inversión (léase, cesiones en uso, arrendamientos, contratos preparatorios que se perfeccionarán una vez culminado el Expediente Técnico, etc). De igual manera, se debe contar con la clasificación y certificación ambiental.

Tras que se culmina la elaboración del Expediente Técnico, la UEI llena un formato que tiene por finalidad verificar la consistencia del mismo con la viabilidad o aprobación dada, y antes de su registro en el Banco de Inversiones, es remitido a la UF para revisión y aprobación. Este paso busca resguardar la continuidad del Ciclo, verificar que se trata de la misma inversión que fue previamente analizada, y la responsabilidad pública de los actores. El Expediente Técnico es aprobado por el órgano de la Entidad que tiene la función según sus normas de gestión (léase, Reglamentos de Organización y Funciones, entre otros).

Es importante señalar que desde la época del SNIP, es perfectamente válida la co-ejecución de las inversiones, debiendo registrarse en el Banco de Inversiones el alcance de la participación de cada una de ellas y los montos de inversión que asumirán, a fin de poder determinar las responsabilidades del caso. Si bien las normas del Invierte.pe no lo exigen (y tampoco les corresponde hacerlo), es recomendable contar con un convenio de coejecución entre las entidades que brinde a las entidades intervinientes claridad suficientes sobre sus compromisos, sobre todo atendiendo a que los proyectos pueden ejecutarse durante más de una gestión.

Habiendo culminado la ejecución física de las inversiones y tras haber efectuado la recepción de los activos correspondientes, la UEI realiza la entrega física de las inversiones a la entidad titular de los activos o responsable de la provisión del servicio en la Fase de Funcionamiento, para lo cual se registra en el Banco de Inversiones en documento de sustento. Cabe señalar que una vez culminada la liquidación física y financiera de la inversión, se registra la misma en el referido Banco. No obstante, sobre este aspecto debemos precisar que en la práctica, la liquidación puede tardar, al punto que muchas inversiones inician su puesta en funcionamiento antes de que se culmine, lo cual no es idóneo, pero es real y habitual dadas las dificultades operativas que atraviesan las distintas Entidades Públicas en este aspecto.

¿Qué ocurre si se presentan modificaciones durante la ejecución física de las inversiones? Las normas del Invierte.pe prevén que en dichos casos, los registros son realizados por la UEI antes de la ejecución de la variación tanto para las IOARR como para los proyectos, agregando para éstos últimos que el requisito de mantener la concepción técnica y dimensionamiento del proyecto.

Adicionalmente, en esta Fase se realiza el seguimiento de las inversiones (que no debe confundirse con la Evaluación Expost realizada en la Fase de Funcionamiento), previsto a través de un aplicativo informático que articula el SIAF-SP, el SEACE, INFOBRAS y demás aplicativos con el Banco de Inversiones, y que facilita el monitoreo de la ejecución de las inversiones. En ese sentido, el aplicativo de seguimiento, está previsto como una herramienta de articulación de data registrada previamente en otros aplicativos (de manera similar a como funcionaba en el SNIP), no es un aplicativo en el cual se registre directamente información.

Al respecto, consideramos que el seguimiento es el espacio propicio para recoger algunas prácticas del SNIP y mejorarlas en lo posible, por ejemplo, a través de Comités o mesas de trabajo lideradas por la OPMI, que podrían funcionar para identificar cuellos de botella y aspectos de gestión, (después de todo el Invierte.pe, abarca también a la “gestión” de las inversiones), sin que ello suponga que los órganos del Invierte.pe asuman funciones de otros órganos al interior de cada Sector, GR o GL, sino más bien que permita un mapeo general de las dificultades para la culminación de los proyectos y de cómo ello afecta, por ejemplo, el PMI y la cartera de proyectos (principalmente por ser la OPMI la encargada del seguimiento).

2.4 Fase de Funcionamiento
Comprende la operación y mantenimiento de los activos generados con la ejecución de la inversión y la provisión de los servicios implementados a cargo de la Entidad titular de los activos o responsable de la provisión de los servicios (que normalmente es la UEI). Conforme a las normas del Invierte.pe, éstas Entidades programan, ejecutan y supervisan las actividades que garantizan la operación y mantenimiento de los activos generados, para brindar los servicios al usuario de manera adecuada y oportuna, asegurando su sostenibilidad y preservando su uso y vida útil.

Asimismo, les corresponde contar con un inventario de los activos generados con las inversiones públicas, de actualización periódica.

Esta Fase, tiene su antecedente directo en la Fase de Postinversión del SNIP, compartiendo un diseño muy similar para el desarrollo de la Evaluación Ex Post. La Evaluación Ex Post, tiene por finalidad de obtener lecciones aprendidas que permitan implementar mejoras en futuras inversiones, así como la rendición de cuentas. La

Evaluación Ex Post está a cargo de la OPMI y consta de 4 etapas:
 Evaluación ex post de corto plazo.- se realiza de manera inmediata al inicio de la Fase, hasta el plazo máximo de 06 meses de iniciada, es de aplicación tanto todos los proyectos de inversión como a todas las IOARR. Busca analizar la eficiencia en tiempos y costos, el avance en las metas físicas e incluye el análisis prospectivo de la sostenibilidad de los activos creados o intervenidos.
 Seguimiento ex post.- Se realiza entre el primer y segundo año tras la culminación del proyecto de inversión. Es de aplicación a los proyectos de inversión para los cuales se recomienda en la etapa anterior, o cuando se tiene algún indicio de que el proyecto presenta un alto riesgo en su sostenibilidad. Busca analizar el cumplimiento de las condiciones y compromisos referidos a la operación y mantenimiento del proyecto.
 La Evaluación ex post de mediano plazo.- Se realiza entre los primeros tres y cinco años de operación del proyecto de inversión y es de aplicación a los proyectos de inversión que resulten seleccionados bajo una muestra. Busca analizar principalmente la eficacia en el logro del objetivo central del proyecto, la eficiencia y sostenibilidad en la prestación del servicio, así como los efectos e impactos sobre los diferentes agentes afectados o beneficiados con el proyecto.
 La Evaluación ex post de largo plazo.- Se realiza a partir de los cinco años de iniciada la operación del proyecto. Es de aplicación obligatoria a todos los proyectos de inversión cuyo monto sea igual o mayor a S/. 407 000 UIT o a los que resulten seleccionados bajo una muestra y/o criterios establecidos por la DGPMI. Busca medir el efecto causal directamente atribuible a un proyecto de inversión sobre los resultados que se espera lograr a través de su ejecución y posterior funcionamiento.

Todos los registros en el Banco de Inversiones son realizados en esta Fase por la OPMI.

3. CONCLUSIONES
3.1 El Ciclo de la Inversión, consta de las siguientes 4 Fases técnicas: Fase de Programación Multianual de Inversiones, Fase de Formulación y Evaluación, Fase de Ejecución y Fase de Funcionamiento.

3.2 La Fase de Programación Multianual de Inversiones, tiene como producto principal al PMI del Sector, GR o GL, que recoge a los proyectos de inversión declarados viables siguiendo el orden de los criterios de priorización dados por la OPMI, así como a las IOARR de manera simplificada y agregada.

Los PMI son consolidados en el PMIE, que constituye una herramienta pionera y un valor agregado del Invierte.pe en el manejo de la inversión pública, permitiendo una visión como país de las inversiones debidamente programadas, es decir, permite conocer con qué inversiones se cuenta y en qué espacio de tiempo que planea su ejecución. No obstante, llama la atención la ausencia del monitoreo al más alto nivel político de este instrumento.

3.4 La Fase de Formulación y Evaluación, tiene por principal actor a la UF, y sigue reglas principalmente en base al monto de inversión para proceder a utilizar una ficha técnica o un estudio de preinversión para el análisis técnico del proyecto y determinar si resulta o no viable conforme a criterios técnicos de rentabilidad social, sostenibilidad y compatibilidad con lineamientos de política sectorial, así como con los estándares de calidad y servicios sectoriales.

3.5 La Fase de Ejecución, comprende la elaboración del Expediente Técnico o documento equivalente y la ejecución física de la inversión. Tiene como actor principal a la UEI, en coordinación con la UF sobre todo en lo relativo a las modificaciones que puede tener una inversión tras su aprobación o viabilidad. Es importante que se mantenga la concepción técnica del proyecto durante dichas variaciones, caso contrario, no será posible continuar con su ejecución. En esta Fase, se desarrolla adicionalmente el Seguimiento, a cargo de la OPMI.

3.6 La Fase de Funcionamiento, comprende la operación y mantenimiento, así como la Evaluación Expost de las inversiones, con la finalidad de obtener lecciones aprendidas que permitan implementar mejoras en futuras inversiones. Tiene como actores principales a las UEI (operación y mantenimiento) y a la OPMI (evaluación ex post).


Publicado en Propuesta País el 20.11.2019. Disponible en el link:

https://propuestapais.pe/noticia/el-ciclo-de-inversion-del-invierte-pe-2da-parte/

viernes, 18 de octubre de 2019

El Ciclo de Inversión del Invierte.pe - 1ra parte


 Por Karla Gaviño

1. INTRODUCCIÓN

El Sistema Nacional de Programación Multianual y Gestión de Inversiones, conocido como el Invierte.pe, fue creado mediante Decreto Legislativo 1252, publicado el 01 de diciembre de 2016, y entró en vigencia en febrero de 2017, con la entrada en vigencia de su primer reglamento. A partir de dicho momento, quedó derogado el Sistema Nacional de Inversión Pública (SNIP), salvo para los escenarios de proyectos en transición previstos en el Reglamento, a los cuáles se les seguía aplicando la regulación del SNIP, sea a solicitud de la Entidad o por encontrarse en los supuestos de aplicación obligatoria previstos en la norma.

Tras un poco más de 2 años de aplicación del Invierte.pe, es frecuente hoy en día encontrar entre los operadores de las distintas Entidades Públicas, dudas y consultas sobre el Invierte.pe, incluyendo lo relativo al Ciclo de Inversión y sus Fases. A continuación, brindaremos de forma sucinta, y por motivos de espacio a lo largo de 2 artículos consecutivos, un análisis descriptivo y explicativo de las fases del Ciclo de Inversión en el marco del Invierte.pe.

2. DESARROLLO

2.1. EL INVIERTE.PE – NATURALEZA JURÍDICA Y FINALIDAD

No es casualidad que el primer artículo de la norma de mayor rango del Invierte.pe, el artículo 1° del Decreto Legislativo N° 1252, lo catalogue como un sistema administrativo del Estado, agregando que tiene por finalidad orientar el uso de los recursos públicos destinados a la inversión para la efectiva prestación de servicios y la provisión de la infraestructura necesaria para el desarrollo del país.

Ello, porque al ser un Sistema Administrativo surgen por tanto dos primeras reflexiones que orientan el desarrollo del Invierte.pe en el marco de la Ley N° 29158, Ley Orgánica del Poder Ejecutivo: 1) esta orientado a la regulación de la utilización de los recursos (mientras que los Sistemas Funcionales tienen por finalidad asegurar el cumplimiento de las políticas públicas que requieren la participación de todas o varias Entidades); y 2)  como todo Sistema del Estado, el Invierte.pe cuenta con un rector, que en este caso recae en la Dirección General de Programación Multianual de Inversiones (por sus siglas, DGPMI) del MEF. Ambos aspectos eran también compartidos por el SNIP, toda vez que era un Sistema Administrativo.

Con relación a la finalidad señalada en el DLEG 1252, al estar directamente referida a la inversión para la efectiva prestación de servicios y la provisión de infraestructura necesaria, remite tanto a la materia en que recaen dichas inversiones como a la cautela de los recursos correspondientes a éstas, toda vez que prima un criterio de necesidad vinculado al uso de recursos públicos que son per se escasos. Este elemento de la necesidad, consideramos que también guarda relación con el criterio de cierre brechas recogido a lo largo de toda la regulación del Invierte.pe, dado que se trata de las inversiones necesarias para apuntar al cierre de brechas en la prestación de los servicios y la provisión de la infraestructura señalada.

Un elemento adicional, que acompaña a la noción del Invierte.pe como un Sistema Administrativo, y que marca la pauta de las características que tendrá el mismo a lo largo del Ciclo de Inversión, es que la rectoría técnica  y normativa va de la mano con la descentralización operativa. Así, el rector tiene entre sus principales funciones la emisión de las normas y parámetros técnicos generales que regulan el Sistema, mientras que la programación de las inversiones, su formulación y evaluación, su ejecución y funcionamiento (es decir, las principales acciones de las 4 Fases del Ciclo, que llevan precisamente estos nombres), se encuentran a cargo de las Entidades Públicas sujetas a dicho Sistema Nacional, de forma descentralizada.

Esta descentralización de funciones, es otra similitud del Invierte.pe con el SNIP, siendo que durante la mayor parte de vigencia del SNIP hasta su derogación, en éste último únicamente los proyectos financiados con endeudamiento eran declarados viables por el rector del Sistema, e inclusive esta función podía ser delegada a favor de los Sectores, Gobiernos Regionales o Gobiernos Locales respectivos.

2.2 ÁMBITO DE APLICACIÓN

El Invierte.pe es de aplicación a todas las entidades y empresas públicas del Sector Público No Financiero a que se refiere el Decreto Legislativo Nº 1276, Decreto Legislativo que aprueba el Marco de la Responsabilidad y Transparencia Fiscal del Sector Público No Financiero, que ejecuten inversiones con fondos públicos. Esto significa, que se aplica a todas las Entidades y Empresas del Sector Público no financiero, abarcando así a los Sectores, los Gobiernos Regionales y los Gobiernos Locales, así como a sus Entidades y Empresas adscritas.

Respecto de los Gobiernos Locales, cabe precisar su aplicación a: aquellos que se encontraban sujetos al SNIP a la entrada en vigencia del Invierte.pe; aquellos que programen solicitar una operación de endeudamiento externo, aval o garantía del Estado para el financiamiento de sus proyectos, los cuales previamente deberán incorporarse al Sistema; a aquellos que sean incorporados por Resolución Directoral del rector; y, a aquellos que se incorporen voluntariamente. Es importante precisar que la mayoría de Gobiernos Locales incorporados al SNIP y consecuentemente al Invierte.pe, lo han hecho de forma voluntaria. Asimismo, podemos afirmar que hoy en día todas las Municipalidades Provinciales se encuentran incorporadas al Invierte.pe

Con relación a la definición de Sectores, es importante acotar que a diferencia de lo entendido tradicionalmente en el Derecho, donde un solo Ministerio puede tener a su cargo más de un Sector (por ejemplo, el Ministerio de Transportes y Comunicaciones, tiene el Sector Transportes y el Sector Comunicaciones), en el marco del Invierte.pe se maneja una definición ad hoc, que engloba a los sectores a cargo de un Ministerio en solo “Sector”, (en el ejemplo, se trataría el “Sector Transportes y Comunicaciones”). Asimismo, conforme al artículo 6° del Reglamento, cada uno de los Sectores conformados para los fines del Sistema Nacional de Programación Multianual y Gestión de Inversiones se encuentra bajo la responsabilidad de un Ministerio, o un organismo constitucionalmente autónomo o del Fuero Militar Policial. En ese sentido, por ejemplo la Defensoría del Pueblo, el Congreso de la República, el Tribunal Constitucional, la Contraloría General de la República, serían cada uno un Sector. Siendo ello, otra similitud con el SNIP.

Con relación a la materia regulada, este Sistema, es de aplicación tanto a los proyectos de inversión como a las denominadas Inversiones de Optimización, Ampliación Marginal, Rehabilitación y Reposición (conocidas por sus siglas como IOARR), siendo esta una primera diferencia con el SNIP, el cual era de aplicación a los proyectos de inversión pública.

Si bien desde el punto de vista técnico algunos tipos de IOARR podrían haber configurado o formado parte de proyectos de inversión pública en el ámbito del SNIP (por ejemplo, las reposiciones), es válido afirmar que el Invierte.pe abarca a una mayor gama de inversiones que se financian con gastos de capital. Ello, a nuestro criterio, busca permitir un análisis mayor del comportamiento, uso y desarrollo de éste tipo de gasto.

Para efectos prácticos, el Invierte.pe al crear la categoría de los IOARR, lejos de estar creando intervenciones que antes no se realizaban, permite transparentar intervenciones antes enmarcadas como proyectos de inversión pública en el marco del SNIP, así como inversiones, que financiándose con gasto de capital, no eran posible de ser formuladas y evaluadas conforme a las reglas del SNIP por no configurar conceptualmente un proyecto de inversión pública (PIP). Con lo cual, no siendo gasto corriente, ni siendo un PIP, los operadores encontraban diversas dificultades para su registro, implementación y pago, ejemplo de ello son los reforzamientos estructurales de infraestructura preexistente y que se encontraba dañada, ahora consideradas como IOARR  de tipo “rehabilitaciones”.

2.3. ÓRGANOS DEL INVIERTE.PE

Son órganos del Invierte.pe los siguientes:

a) La DGPMI en su calidad de rector.- Que tiene entre sus principales funciones i) la emisión de opinión exclusiva y vinculante en materia del Invierte.pe; ii) la emisión de directivas y metodologías que regulan el Ciclo de Inversión; iii) la aprobación de los perfiles profesionales de los responsables de la Oficina de Programación Multianual de Inversiones (OPMI) y de la Unidad Formuladora (UF); iv) la emisión de opinión sobre proyectos o programas de inversión a ser financiados con endeudamiento externo; v) brindar capacitación y asistencia técnica y; vi) consolidar la Programación Multianual de Inversiones del Estado.

b) El Órgano Resolutivo.- Entendido como la máxima autoridad del Sector, Gobierno Regional o Gobierno Local, por ejemplo, el Ministro correspondiente, el Gobernador Regional o el Alcalde, respectivamente. Tiene entre sus principales funciones: i) designar a la OPMI y a su responsable; ii) aprobar las brechas identificadas y los criterios de priorización asociados a su Programación Multianual de Inversiones (PMI); iii) aprobar las modificaciones del PMI cuando cambian los objetivos, metas e indicadores.

c) La OPMI: que es 1 por Sector, Gobierno Regional o Gobierno Local, y tiene entre sus principales funciones: i) elaborar el diagnóstico de brechas; ii) proponer criterios de priorización de la cartera de inversiones; iii) aprobar las modificaciones; elaborar el PMI; iv) realizar el seguimiento de las metas de producto y monitorea el avance la ejecución de las inversiones; v) aprobar las modificaciones del PMI cuando no cambian los objetivos, metas e indicadores; y, vi) realizar la evaluación ex post.

d) La Unidad Formuladora: que puede ser más de una 1 por Sector, Gobierno Regional o Gobierno Local, y que tiene entre sus principales funciones: i) elaborar las fichas técnicas y estudios de preinversión; ii) realizar registros en el Banco de Inversiones; iii) aprobar las IOARR; iv) declarar la viabilidad de los proyectos de inversión; v) registrar la consistencia del Expediente Técnico con las fichas o estudios de preinversión.

e) La Unidad Ejecutora de Inversiones, que puede ser más de 1 por Sector, Gobierno Regional o Gobierno Local, y que tiene entre sus principales funciones: i) elaborar el Expediente Técnico; ii) ser responsable de la ejecución física y financiera de las inversiones; y iii) efectuar el registro del seguimiento de las inversiones.

Atendiendo a la descentralización del Invierte.pe antes mencionada, podemos graficar la ubicación de dichos órganos a grandes rasgos de la siguiente manera:


2.4. EL CICLO DE INVERSIÓN – COMENTARIOS PREVIOS

De forma similar al SNIP, que regulaba el Ciclo del Proyecto, el Invierte.pe, contempla el Ciclo de Inversión, que compuesto por fases concadenadas y que se retroalimentan. Vamos a ver como en cada fase, tendremos un actor principal, y como a lo largo del Ciclo, se producen interacciones necesarias para cautelar el adecuado desarrollo del mismo y por tanto de las inversiones.

El Ciclo de Inversión tiene 4 fases: a) Programación Multianual, b) Formulación y Evaluación, c) Ejecución y d) Funcionamiento.

Aquí tenemos una segunda y sustancial diferencia con el SNIP, que comprendía únicamente 3 fases: a) la fase de Preinversión (equivalente a la fase de Formulación y Evaluación), b) la fase de Inversión (equivalente a la fase de Ejecución) y, c) Post-inversión (equivalente a la fase de Funcionamiento).

Así, podemos ver como la fase de Programación Multianual resalta como una novedad incorporada por el Invierte.pe, atendiendo precisamente al enfoque de inversiones programadas con alineamiento al cierre de brechas que caracteriza a este Sistema.

Surgen entonces las duda en los operadores del derogado SNIP y en quienes tiene muchos años en el mundo de la inversión pública nacional… ¿y las Directivas de programación multianual que sacaba el rector del SNIP, no eran ya una programación?, ¿Aquella Resolución Ministerial del año 2011 para la Programación Multianual de los proyectos y el aquel aplicativo informático para el registro de la programación, no eran ya tangibles? ¿Por qué la Oficina de Programación e Inversiones conocida como OPI, llevaba precisamente el término “Programación”, ¿Porque el rector del SNIP en algún momento se llamaba “Dirección General de Programación Multianual del Sector Público”?. La respuesta a todo esto, es sí, claro que sí, en el SNIP se intentó el ejercicio de la programación multianual.

Retrocediendo un poco en los antecedentes, cuando surgió el SNIP tenía entre sus objetivos lograr una Programación Multianual de los grandes proyectos de inversión pública del país (no era en sus inicios un Sistema aplicable a Gobiernos Locales, por ejemplo), y era por ello que en sus primeros años, las viabilidades técnicas de estos grandes proyectos eran dadas por el rector.

A partir de la descentralización del SNIP prevista en el 2006 y operativa desde el 2007 en adelante, el énfasis y el devenir del día a día por cautelar la calidad de las declaraciones de viabilidad en manos de operadores diversos (y por tanto con diversos criterios según cada evaluador) y que no contaban con las capacidades técnicas o funcionarios suficientes para ello, generó en el rector una creciente preocupación y énfasis en la preinversión, (traducida en una gran cantidad de anexos, formatos y registros, instrumentos metodológicos, esfuerzos de capacitación especializada, acompañamientos técnicos, entre otros) dejando de lado otros aspectos del Ciclo del Proyecto, incluyendo, la programación multianual, que si bien, no estaba recogida como una fase dentro del Ciclo, no dejaba de ser un objetivo que aspiraba lograr SNIP, y quizá, quedó en ello, en una aspiración, sin desmerecer los esfuerzos tanto del rector como de los operadores por programar sus proyectos.

El Invierte.pe, tiene así un antecedente en el SNIP respecto de la Programación Multianual, pero aprendiendo de la lección aprendida, la recoge como la fase inicial del Ciclo de Inversión, dándole mayor énfasis, importancia y visibilidad.

3.- CONCLUSIONES

3.1 En el presente artículo, hemos visto como el Invierte.pe se constituye como un Sistema Administrativo del Estado, teniendo por tanto un rector técnico-normativo, sin perjuicio de que la operatividad del Sistema este principalmente a cargo de los Sectores, Gobiernos Regionales y Gobiernos Locales, siendo la descentralización un aspecto clave en su funcionamiento.

3.2 Asimismo, el carácter escaso de los recursos públicos con que se financian las inversiones en las cuales recae el sistema, se encuentra relacionado al objetivo del mismo, que busca orientar su uso a inversiones para la prestación de servicios y provisión de infraestructura necesaria para el desarrollo del país. Ello va de la mano con el enfoque de cierre de brechas mediante inversiones programadas que constituye el aspecto central en la lógica del Invierte.pe.

3.3 Su ámbito de aplicación, abarca a todas las Entidades y Empresas del Sector Público no financiero, lo que incluye a los Sectores, los Gobiernos Regionales y los Gobiernos Locales, así como a sus Entidades y Empresas adscritas.

3.4 El Invierte.pe, es de aplicación tanto a los proyectos de inversión como a las IOARR, en ese sentido, regula a una mayor cantidad de inversiones públicas que el SNIP, lo cual podría permitir un mayor análisis del comportamiento, uso y desarrollo de éste tipo de gasto.

3.5 Son 5 los órganos del Invierte.pe: La DGPMI del MEF en calidad de rector del Sistema, así como el Órgano Resolutivo, la Oficina de Programación Multianual de Inversiones, y las Unidades Formuladores y Unidades Ejecutoras de Inversiones. Estos últimos 4 órganos se encuentran en cada Sector, Gobierno Regional o Gobierno Local sujeto al Invierte.pe

3.6 El Ciclo de Inversión regulado por el Invierte.pe, consta de 4 fases, siendo la primera de ellas la fase Programación Multianual, la cual no se encontraba prevista como una fase del Ciclo del Proyecto en el SNIP, dándole así una mayor importancia al ejercicio de la Programación.

Finalmente, como indicamos al inicio del presente artículo, por motivos de espacio ha sido dividido en dos partes, con lo cual en la segunda parte, analizaremos cada una las 4 Fases del Ciclo de Inversión.

Publicado en Propuesta País el 18.10.2020. Disponible en el link: 

https://propuestapais.pe/noticia/el-ciclo-de-inversion-del-invierte-pe-1ra-parte/

domingo, 8 de septiembre de 2019

Comentarios al Plan Nacional de Infraestructura para la Competitividad: El documento oficial


 Por Karla Gaviño

El Gobierno Peruano ha publicado y presentado recientemente de manera oficial el Plan Nacional de Infraestructura para la Competitividad, como parte de los objetivos de la Política Nacional de Competitividad y Productividad, a fin de dotar al Perú de infraestructura de calidad. En el presente artículo, se analiza brevemente la versión oficial del Plan, así como la ruta a seguir.

1. INTRODUCCIÓN

El martes 03 de setiembre de 2019, se realizó el “Foro por la Competitividad: Rendición de cuentas para el crecimiento sostenible del Perú” organizado por el Ministerio de Economía y Finanzas (MEF) y el Consejo Nacional de Competitividad y Formalización (CNCF), congregando a las más altas autoridades del Gobierno Peruano, incluyendo al señor Presidente de la República, al Presidente del Consejo de Ministros, al Ministro de Economía y Finanzas y a los demás Ministros de Estado, a la Embajadora del Reino Unido, a la representante del BID en el Perú, al Director de la Cooperación Suiza, así como a empresarios, representantes de importantes gremios, dirigentes sindicales, la academia y la sociedad civil.

El Foro, tuvo por finalidad la presentación oficial del Plan Nacional de Competitividad para la Productividad a cargo del Presidente del Consejo de Ministros, y la Presentación del Plan Nacional de Infraestructura para la Competitividad a cargo del Presidente de la República, ambos Planes fueron previamente publicados en el Diario Oficial “El Peruano” el 28 de julio del presente año y anunciados en el mensaje a la nación dado por el Presidente de la República en la misma fecha, ante el Congreso de la República.

Retrocediendo un poco en el tiempo, en Junio del presente año en esta misma columna se presentó el artículo titulado “El Plan Nacional de Infraestructura”, analizando la información disponible al momento. Con la publicación y presentación oficial realizada del instrumento finalmente denominado como el “Plan Nacional de Infraestructura para la Competitividad”, en adelante PNIC por sus siglas, resulta pertinente comentar el producto final.

2. DESARROLLO

2.1 DEFINICIÓN

En diciembre de 2018, el Poder Ejecutivo aprobó mediante el Decreto Supremo N° 345-2018-EF, la Política Nacional de Competitividad y Productividad con la finalidad de implementar reformas de alto impacto en la vida de todos los peruanos. Uno de los 9 objetivos prioritarios establecidos en la Política, consiste en “dotar al país de infraestructura económica y social de calidad”, y dispone que el MEF, a través del CNCF, es la entidad responsable de articular los esfuerzos y estrategias de los sectores para desarrollar un plan para el país.

En el plano legal, el Decreto Legislativo N° 1362, Decreto Legislativo que regula la promoción de la inversión privada mediante Asociaciones Público Privadas y Proyectos en Activos, y su Reglamento, dispone que corresponde al MEF articular las iniciativas sectoriales y proponer periódicamente el PNIC sobre las bases del Programa Multianual de Inversiones (PMI) y del Informe Multianual de Inversiones en Asociaciones Público Privadas (IMIAPP) de los sectores. Asimismo, señalan que en la elaboración del PNIC se consideran los documentos vinculados a la prospectiva sectorial, los planes estratégicos sectoriales, los planes específicos y el presupuesto multianual sectorial.

Por ello, la introducción del PNIC, lo define como “(…) un instrumento mediante el cual el Estado prioriza, consolida y articula la planificación de las diversas entidades públicas para cerrar parte de la brecha de infraestructura e incrementar la productividad y competitividad del país(…)”. En palabras del Plan, éste provee al Estado un insumo para construir una agenda de desarrollo transparente y consensuada que permita cerrar brechas claves para el desarrollo económico y social del Perú.

Los objetivos del PNIC son desarrollar de un mercado interno, fomentar el acceso al mercado externo y mejorar la calidad de vida de los ciudadanos.

2.2 ESTRUCTURA

Estructuralmente, la composición del PNIC consta de 3 grandes secciones:

– Sección 1ra: Se estima la brecha de acceso básico de infraestructura, calculada en cerca de 363 mil millones de soles, sin contar niveles de calidad, por lo cual dicha cifra se encuentra por debajo de la necesaria para tener condiciones de calidad similares a los países más desarrollados. No obstante ello, consideramos importante tener una cifra consensuada, estimada técnica y metodológicamente con transparencia, que brinde el punto de inicio sobre cuánto falta por desarrollar en infraestructura como país, dando así una mirada amplia frente a cifras localizadas en determinadas zonas geográficas o en un sector específico.

– Sección 2da: Se desarrolla una metodología de priorización para identificar proyectos de infraestructura de alto impacto en la productividad y competitividad, que benefician a la mayor cantidad de la población, sobre todo a la más vulnerable, y se articulan entre sí para potenciar los impactos de cada iniciativa creando oportunidades para todas las regiones del país. Como producto de la metodología, el PNIC presenta una cartera de 52 proyectos por casi 100 mil millones de soles, en base a proyectos que cada sector ha identificado, siendo el MEF el articulador de estos esfuerzos, sin perjuicio de lo cual son los Sectores los encargados de ejecutar sus proyectos.

– Sección 3ra: Se presenta una propuesta de mecanismo de institucionalización, que busca permitir el seguimiento de la ejecución de los 52 proyectos priorizados y, mantener vigente una práctica de hacer un planeamiento de largo plazo en función a los objetivos del Estado y en los distintos niveles de gobierno.

2.3 PRINCIPALES APORTES

A nuestro criterio, el PNIC cuenta con los siguientes principales aportes:

a) Pionerismo: El primer PNIC del Perú.

El Presidente de la República en la presentación que acompaña al Plan, afirma que: “Este es el primer esfuerzo del Estado por tener un plan de infraestructura. Al presentarlo, reafirmamos nuestra confianza en el futuro del Perú, confianza para alcanzar el desarrollo, derrotar la pobreza y crear una Nación próspera que garantice una vida digna a todos los ciudadanos”. De manera similar, el Ministro de Economía y Finanzas afirma en el prólogo del Plan que éste: “(…) es ese primer gran esfuerzo de priorización y articulación de las inversiones – desde una perspectiva sectorial y territorial- con miras a potenciar la productividad y la competitividad que devienen en un desarrollo sostenido del país”.

Es una práctica de los países con mayor competitividad, contar con un Plan Nacional de Infraestructura. El PNIC es el primer instrumento de este tipo en el Perú, constituye un primer esfuerzo articulado técnicamente, con visión de país, que tiene el mérito del pionerismo y, probablemente, también las consecuencias de ello. Podrá por tanto tener diversos aspectos por mejorar, incluyendo la relación de proyectos que prioriza, no obstante, al ser un instrumento perfectible, actualizable y dinámico, contaría con la virtud de brindar un norte en materia de infraestructura como país, así como un espacio para el diálogo y la interacción, que permitan mantenerlo actualizado según las necesidades de infraestructura del Perú en su conjunto.

b) Consenso y articulación entre los diversos actores: Agenda país.

Para su elaboración, el Gobierno Peruano interactuó con más de 350 actores de los sectores público y privado, organismos multilaterales y de la academia durante 6 meses, habiéndose tenido un total de 163 reuniones. El propio Plan indica, que esto permitió contar con información relevante, incluir diversos aportes y consensuar propuestas con transparencia, dándole el carácter multisectorial y territorial.

Es en este sentido que entre los beneficios esperados por el PNIC como consecuencia de su implementación, está el ser considerado como una “Agenda país”, entendida en términos del Plan como la “noción estratégica objetiva, basa en las potencialidades económicas del país e independiente de los ciclos políticos y económicos”.

c) Buenas prácticas internacionales, adecuándolas al contexto peruano.

Para su elaboración, el Gobierno Peruano contó con soporte especializado del Gobierno Británico, del Banco Interamericano de Desarrollo (BID) y de la Cooperación Suiza, a fin de incluir y adecuar al contexto peruano, las mejores prácticas internacionales en temas de planeamiento y priorización. A manera de ejemplo, Mariana Silva Zuñiga, Wilhelm Dalaison y Cristina Calderón, identificaron en el artículo “3 buenas prácticas del Plan Nacional de Infraestructura del Perú para un crecimiento económico sostenible”, publicado por el BID [1], las siguientes buenas prácticas internacionales, introducidas en el PNIC:

– Perú cuantificó su brecha de infraestructura como primer paso: Al respecto, el BID desarrolló recomendaciones de acciones que contribuyan al aumento de cobertura y a la mejora de la calidad de los servicios, con enfoque de sostenibilidad.

– La resiliencia se incorpora como columna vertebral: Al respecto, el BID considera que la infraestructura es la arteria queda vida a una economía, ignorar la importancia de su resiliencia ante los desastres naturales y cambio climático sería como ignorar la importancia de la prosperidad nacional. Asimismo, el BID señala que apoyó al MEF desarrollando notas estratégicas sectoriales donde se describe el contexto, el marco político sectorial y se presentan las pautas de acción a largo plazo para mejorar la resiliencia de cada sector de la economía.

– La innovación y sostenibilidad son ejes centrales en la estrategia del PNIC: Identificándose 4 dimensiones de la infraestructura sostenible: Sostenibilidad económica y financia, sostenibilidad institucional, sostenibilidad social y sostenibilidad ambiental y resiliencia. El BID considera que con su implementación el Perú alcanzará un crecimiento económico sostenible.

d) Seguimiento especializado y empoderado

Conforme al PNIC, los 52 proyectos priorizados contarán con un seguimiento que incorporará instrumentos que se espera resuelvan de manera efectiva las complicaciones para la concreción de los proyectos. Ello, incluye la implementación de servicios de asistencia técnica especializada, tipo PMO (Project Management Offices); la creación de un tipo especial de contratos denominados “Contratos PNIC”; y, procesos de modelamiento virtual para la gestión integral de proyectos de infraestructura (Building Information Modeling – BIM).

Lo expuesto, no supone que el Plan reemplace o sustituya los esfuerzos de los sectores o de las regiones (que deberán continuar desarrollando sus políticas e implementando sus proyectos).

3. CONSIDERACIONES FINALES

Distintas voces han opinado respecto del PNIC tras su publicación. A nuestro criterio, destacan las críticas constructivas como las realizadas por la Asociación para el Fomento de la Infraestructura Nacional (AFIN) [2], que resalta la importancia que tiene el PNIC considerándolo un primer paso en la planificación estratégica de las inversiones, haciendo hincapié en la importancia del cumplimiento del Plan, exhortando a la implementación de los instrumentos de gestión expuestos en el mismo, principalmente el BIM y PMO. Asimismo, considera como puntos críticos de los cuáles adolecería el PNIC: i) la liberación de áreas para la realización de proyectos de infraestructura (a la cual considera una causal frecuente de adendas); y, ii) la celeridad en la aprobación de estudios y permisos, que involucraría el fortalecimiento de las capacidades del personal dedicado a la evaluación, estructuración y ejecución de proyectos.

Por otro lado, Jose Luis Bonifaz, Director de la Escuela de Gestión Pública de la Universidad del Pacífico, considera que el PNIC constituye un esfuerzo sin precedentes en el país, que por su relevancia necesita de un impulso importante desde el Gobierno que refuerce la buena intención que representa y lo mantenga vigente en medio de un convulsionado escenario con otros temas en la agenda política, caso contrario correría el riesgo de ser “un buen plan que quedará en el recuerdo y nada más” [3].

Finalmente, coincidimos en que tras la publicación y presentación oficial del PNIC, y con la finalidad de lograr la ejecución esperada del 95% de los proyectos priorizados al 2025 [4], resulta necesaria la continuidad del apoyo al más alto nivel político para que se logre la concreción de los fines del Plan, así como tender puentes constantes de interacción entre los sectores, gobiernos regionales y gobiernos locales, el empresariado privado y la academia (que suele asesorar tanto a las Entidades Públicas como a las empresas privadas), que permitan el desarrollo de los proyectos priorizados, así como la actualización del Plan con el devenir de los años.

Publicado en Propuesta País el 08.09.2019. Disponible en el link: https://propuestapais.pe/noticia/comentarios-al-plan-nacional-de-infraestructura-para-la-competitividad-el-documento-oficial/

—

[1] Publicado en el blog del BID, con el link: 3 buenas prácticas del Plan Nacional de Infraestructura del Perú para un crecimiento económico sostenible.

[2] AFIN, “Implementación del Plan Nacional de Infraestructura”, publicado en el Quincenario AFIN N° 245, el 28 de Agosto 2019.

[3] Bonifaz, José Luis. Artículo “Plan de infraestructura, ¿nadie le hace caso?”, publicado en el Diario “El Comercio”, el 23 de agosto de 2019.

[4] Cifra anunciada por el Presidente de la República en la presentación oficial del PNIC.


sábado, 13 de julio de 2019

Cinco principales hitos normativos de las Obras por Impuestos


 Por Karla Gaviño

Sumilla: Las Obras por Impuestos son un mecanismo de ejecución de proyectos con participación de la Empresa Privada, creado en el Perú con la publicación de la Ley que impulsa la inversión pública regional y local con participación del Sector Privado, que viene siendo replicado en distintos países de la región latinoamericana. En el presente artículo revisaremos sus 5 principales hitos normativos.


1. INTRODUCCIÓN

El origen y desarrollo del mecanismo de Obras por Impuestos es propio del Perú, y ha permitido la ejecución de S/ 4000 Millones mediante cerca de 345 proyectos hasta el 2018, la mayoría de ellos ubicados fuera de Lima, estimándose en dicho año, una ejecución aproximada de S/. 220 Millones[1]. Este despliegue, ha atraído la atención en foros internacionales, replicando la experiencia en Colombia y Paraguay. Las Obras por Impuestos son un producto nacional, exportable al resto de la región Latinoamericana.

En síntesis, desde el punto de vista privado, el mecanismo permite a las Empresas Privadas contar con una herramienta adicional para el ejercicio de la responsabilidad social empresarial[2], mediante el financiamiento y ejecución de proyectos de inversión de impacto regional y local que al enmarcarse en el Sistema Nacional de Programación Multianual y Gestión de Inversiones (Invierte.pe), deben estar asociados al cierre de brechas de infraestructura y servicios públicos en el ámbito de la Entidad Pública correspondiente. Estos proyectos deben encontrarse previamente priorizados por las autoridades de las Entidades del Gobierno Nacional (GN), Gobierno Regional (GR) o Gobierno Local (GL) respectivas, y descontarán lo gastado del monto que la Empresa debería abonar por Impuesto a la Renta, mediante su reconocimiento en el Certificado de Inversión Pública Gobierno Nacional – Tesoro Público (CIPGN) o Certificados de Inversión Pública Regional y Local – Tesoro Público (CIPRL), respectivamente.

Por el lado del Estado, permiten el adelanto del financiamiento de los proyectos con recursos privados (cuyo monto reconocido en el Certificado, será a su vez descontado por el Tesoro Público de los recursos que le corresponderían a la Entidad Pública), contando además con un mecanismo ad hoc para la contratación de la empresa ejecutora del proyecto, a fin de tenerlo listo en plazos breves.

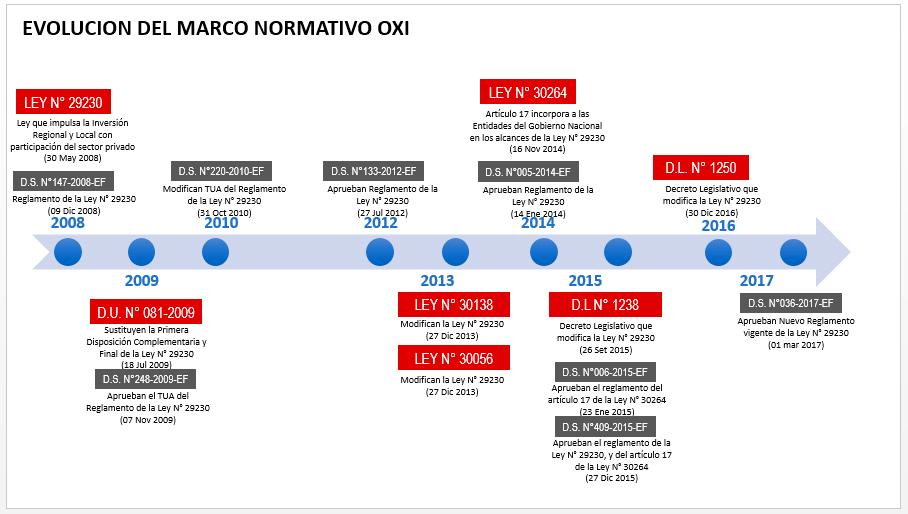
Para llegar a este nivel de aplicación, fueron necesarias diversas herramientas, incluyendo normas, gestión y difusión, que han tenido distintas etapas. En el marco legal (entendiendo por esté tanto a normas con rango de ley como normas con otros rangos), las normas emitidas han sido casi anuales, conforme se desprende del siguiente cuadro:

Fuente: Ministerio de Economía y Finanzas

En esta línea de tiempo, habría que agregar en el 2018 las siguientes normas: a) Decreto Legislativo N° 1361, que impulsa el financiamiento y ejecución de proyectos mediante el mecanismo de Obras por Impuestos, publicado en el Diario Oficial “El Peruano” el 23.07.2018, y que entró en vigencia con las modificaciones al Reglamento, el 23.09.2018; b) Decreto Supremo N° 212-2018-EF, que modifica el Reglamento de la Ley N° 29230, publicado el 22.09.2018; así como sus Textos Únicos Ordenados, aprobados mediante Decreto Supremo N° 294-2018-EF  y mediante Decreto Supremo N° 295-2018-EF , respectivamente, ambos publicados en el Diario Oficial “El Peruano” el 16.12.2018.

2. DESARROLLO

A continuación, revisaremos los 5 principales aportes o hitos normativos de las Obras por Impuestos:

A) Creación del mecanismo de Obras por Impuestos

El mecanismo de Obras por Impuestos, fue creado mediante Ley N° 29230, Ley que impulsa la inversión pública regional y local con participación privada, del 20.05.2008 (en adelante, Ley de Obras por Impuestos), encontrándose inicialmente previsto como una forma de apoyo secundaria para la ejecución de proyectos de inversión de infraestructura, en localidades que contaban con dos elementos: 1) recursos provenientes del Canon, Sobrecanon, Regalías, Rentas de Aduanas y Participaciones; y, 2) presencia de Empresas Privadas que en el marco de la responsabilidad social empresarial tuviesen interés en participar.

Así, originalmente su conceptualización estaba orientada a las zonas centro y sur del país, con un carácter de cooperación público-privado, dirigido a Empresas Privadas de actividad extractiva (como por ejemplo, las mineras), que sumaban valor en su relación con la comunidad y las autoridades locales mediante la ejecución de proyectos de inversión de infraestructura. Esta visión inicial, se modificaría principalmente por los siguientes hitos que a continuación se mencionan, sin perder el carácter colaborativo público-privado.

Este mecanismo prevé un proceso propio para la selección de la empresa privada que realizará el proyecto, sin que sea de aplicación la normatividad que regula las Contrataciones del Estado (la cual inicialmente tuvo una aplicación supletoria en todo lo no regulado en la Ley N° 29230, hasta que expresamente se señaló su no aplicación al mecanismo, a través de una modificación a dicha Ley 29230, introducida por el reciente Decreto Legislativo N° 1361).

B) Apertura a la presentación de Iniciativas del Sector Privado

En la versión original del diseño de las Obras por Impuestos, la lista de proyectos a ser ejecutados es planteada por iniciativa de la Entidad Pública, conforme a sus prioridades y conocimientos técnicos. Este esquema, cerraba la puerta a proyectos que el Sector Privado podía realizar y que no eran mapeados por la Entidad Pública o no podían ser formulados por ésta.

En el año 2012 se aprobó un nuevo Reglamento de la Ley de Obras por Impuestos, el cual abrió la posibilidad al Sector Privado para proponer proyectos a los GR y GL, correspondiendo a la empresa privada la elaboración de los estudios de preinversión, y a la Entidad Pública su registro en el Banco de Proyectos del SNIP (hoy, Banco de Inversiones del Invierte.pe) y su análisis, así como la decisión sobre su priorización. Esta disposición ha sido recogida a nivel reglamentario en las normas posteriores, y es materia de las modificaciones implementadas por el nuevo Decreto Legislativo N° 1361, que expresamente incorpora en la Ley de Obras por Impuestos, la posibilidad de tener proyectos propuestos por el Sector Privado, dándole rango legal.

Un aporte relevante que va de la mano, es el reconocimiento de los gastos incurridos por la Empresa Privada para la elaboración de los estudios de preinversión. Las reglas para el reembolso, serían y siguen siendo mejoradas en las normas posteriores a dicho Reglamento, toda vez que una inadecuada regulación puede disuadir al Sector Privado de optar por esta vía o a permitir el reconocimiento de costos por encima del monto real de elaboración del estudio.

C) Ampliación de su aplicación a proyectos distintos a infraestructura

Con relación al objeto sobre el cual recaen las Obras por Impuestos, el Reglamento del 2012 intentó dar pasos iniciales orientando a proyectos que vayan más allá del “fierro y cemento”, precisando que éstos “además de la infraestructura como componente mayoritario, pueden incluir otros componentes, tales como equipamiento, reingeniería de procesos, sistemas de información y otros necesarios para el logro del objetivo del Proyecto”[3]. No obstante sus buenas intenciones, este primer intento generó inquietudes entre los operadores y órganos de control sobre cómo identificar el componente mayoritario, surgió así la pregunta de ¿qué porcentaje mínimo de infraestructura debe tener el proyecto para ir por Obras por Impuestos?. Ello, llevó a que el mecanismo siguiera siendo aplicado preferentemente en “obras de fierro y cemento”.

En julio de 2013, con la publicación de la Ley N° 30056, se modificó la Ley de Obras por Impuestos permitiendo su aplicación a proyectos de inversión pública en general, sin ceñirlos a la infraestructura, dicha modificación va de la mano con la creciente importancia teórica y práctica, de entender a los proyectos de inversión como soluciones integrales, incluyendo la inclusión de componentes atendiendo al servicio que se prestará, tecnologías, capacitación, equipamientos, entre otros. Dicha disposición fue reglamentada en el 2014, y permitió una mayor diversidad de proyectos ejecutados con este mecanismo.

D) Apertura de las fuentes de financiamiento a los Fondos

La Ley N° 30056 del 02.06.2013, amplió la fuente de financiamiento al permitir a los GR y GL el repago de los CIPRL, con los recursos determinados provenientes de los Fondos señalados por Decreto Supremo del Ministerio de Economía y Finanzas. En Enero del 2014, con un nuevo Reglamento de Obras por Impuestos, se autorizó el uso de los recursos provenientes del Fondo para la Inclusión Económica en Zonas Rurales (FONIE) y del Fondo de Promoción a la Inversión Pública Regional y Local (FONIPREL). Esta medida, tuvo por finalidad ampliar el ámbito de aplicación del mecanismo a zonas donde el Canon no fuese el principal recurso o no se contase con el mismo.

E) Inclusión del Gobierno Nacional

La Ley N° 30264, publicada el 16.11.2014, establece medidas para promover el crecimiento económico, incluyendo la autorización a las Entidades del Gobierno Nacional para ejecutar proyectos de inversión pública en el marco del entonces SNIP (hoy, Invierte.pe), dentro de los alcances de las Obras por Impuestos, en materia de salud, educación, turismo, agricultura y riego, orden público y seguridad ciudadana, cultura, saneamiento, deporte y ambiente, incluyendo su mantenimiento. Posteriormente mediante Decreto Legislativo 1250 publicado el 30.11.2016, se agregó a dicho listado las materias de electrificación rural, pesca, habilitación urbana, protección social, desarrollo social, transportes, comunicaciones y justicia. Recientemente, mediante el nuevo Decreto Legislativo 1361 del 23.07.2018, se ampliaron nuevamente las materias a industria, remediación de pasivos ambientales, habilitación urbana, acceso a servicios de atención al ciudadano, mercados de abastos. Si bien la intervención es del Gobierno Nacional, las materias señaladas y la integralidad de las normas nos orientan a proyectos que mantienen su impacto local o regional, y con ello su cercanía con la comunidad en el marco de la responsabilidad social empresarial.

3.- CONCLUSIONES

Con lo expuesto, no afirmamos que todo proyecto de inversión pueda ser susceptible de ser ejecutado mediante Obras por Impuestos, ni que éste mecanismo sea la solución absoluta para el cierre de brechas de infraestructura y servicios públicos del país, pero sí remarcamos la importancia de entenderlo y fomentarlo tanto en el sector público como en el sector privado, pudiendo ser válidamente adoptado por éste último como una vía adicional para el ejercicio de la responsabilidad social empresarial.

Este mecanismo, viene ampliando su nivel de aplicación, apoyando al desarrollo local y regional con proyectos concretos, priorizados conforme a los Sistemas Administrativos del Estado, y en beneficio de la población, por lo que su promoción con medidas concretas y con impactos identificables puede aportar positivamente al desarrollo de la inversión pública sumando la colaboración del sector privado.

Publicado en Propuesta País el 13.07.2019. Disponible en el link:

https://propuestapais.pe/noticia/cinco-principales-hitos-normativos-de-las-obras-por-impuestos/

—

[1] Fuente: Discurso del Ministro de Economía y Finanzas en el Evento: Obras por Impuestos: 10 años adelantando el desarrollo, organizado por PROINVERSIÓN, el Ministerio de Economía y Finanzas y la Presidencia del Consejo de Ministros, realizado en Lima el 17 de Agosto de 2018, el mismo que se encuentra a disposición pública mediante el link: www.proinversión.gob.pe/oxidesarrollo

[2] Si bien algunos autores, consideran que las Obras por Impuestos no son un mecanismo de responsabilidad social empresarial, no podemos negar que en la práctica, las Empresas del Sector Privado intervienen a través de las áreas o gerencias destinadas a ello, no siendo precisamente el core buisness de dichas Empresas realizar proyectos de inversión de carácter público, en ese sentido, el incentivo que muchas empresas encuentran para intervenir, sigue asociado a la responsabilidad social.

[3] Artículo 5° del Reglamento de la Ley N° 29230, Ley que impulsa la inversión pública regional y local con participación del sector privado, aprobado mediante Decreto Supremo N° 133-2012-EF.

jueves, 11 de julio de 2019

La Alianza del Pacífico: una oportunidad de desarrollo internacional


 Por Karla Gaviño

Entre el 1 y 6 de Julio último, se celebró en la ciudad de Lima la 14va Cumbre Presidencial de la Alianza del Pacífico, con la presencia de los máximos representantes de los 4 países que la conforman: los Presidentes de las Repúblicas de Chile, Colombia y Perú, y el Canciller de México en representación del Presidente mexicano. La Cumbre, tuvo entre sus resultados el compromiso de sus países miembros para estrechar la integración y agilización de la economía y el comercio entre los mismos, así como de incorporar para la consecución de sus objetivos aspectos acordes al contexto actual relacionados al cambio climático, a la preservación del medio ambiente y del ecosistema marino, al cierre de brechas, al fortalecimiento de la institucionalidad y a la lucha contra la corrupción, entre otros.

Adicionalmente, se estableció el compromiso de apoyar la pronta integración de Ecuador a la Alianza y se suscribieron diversos acuerdos, entre ellos la Declaración sobre Gestión Sostenible de Plásticos. Dada la convocatoria internacional que atrajo la Cumbre, los países miembros de la Alianza, suscribieron a nombre de ésta, tres Declaraciones Conjuntas con Japón, la Organización para la Cooperación y el Desarrollo Económico (OCDE) y la Comisión Económica Euroasiática, a fin de fortalecer la proyección externa de este mecanismo.

En el presente artículo, trataremos de explicar brevemente y de forma sencilla, en qué consiste la Alianza del Pacífico, cuáles son sus objetivos y su repercusión para la población.

La Alianza del Pacífico se constituye como un área de integración regional, creada el 28.04.2011, que busca impulsar regionalmente el crecimiento, el desarrollo y la competitividad, fomentando entre sus países miembros, la libre circulación de bienes, servicios, capitales y personas. Adicionalmente a los 4 países que la conforman (Chile, Colombia, México y Perú), cuenta con 57 países observadores, siendo un referente internacional en materia económica y comercial.  Su Acuerdo Marco, contempla los siguientes requisitos esenciales para la participación en la Alianza: a) la vigencia del Estado de Derecho, de la Democracia y de los respectivos órdenes constitucionales; b) la separación de los Poderes del Estado; y, c) la protección, la promoción, respeto y garantía de los derechos humanos y las libertades fundamentales. Veremos en las subsiguientes líneas, como estos requisitos conversan con los compromisos actuales que importan a los países miembros de la Alianza, especialmente en materia anticorrupción.

Con relación a sus objetivos, el artículo 3 del Acuerdo Marco, establece los siguientes: “a) construir, de manera participativa y consensuada, un área de integración profunda para avanzar progresivamente hacia la libre circulación de bienes, servicios, capitales y personas; b) impulsar un mayor crecimiento, desarrollo y competitividad de las economías de las Partes, con miras a lograr un mayor bienestar, la superación de la desigualdad socioeconómica y la inclusión social de sus habitantes; c) convertirse en una plataforma de articulación política, de integración económica y comercial, y de proyección al mundo, con especial énfasis al Asia Pacífico”. El citado Acuerdo Marco, precisa que con el fin de alcanzar dichos objetivos, la Alianza procura liberalizar el intercambio comercial de bienes y servicios, con miras a consolidar una zona de libre comercio entre las Partes (es decir, los 4 países conformantes); avanzar hacia la libre circulación de capitales y la promoción de las inversiones entre las Partes; desarrollar acciones de facilitación del comercio y asuntos aduaneros; promover la cooperación entre las autoridades migratorias y consulares, y facilitar el movimiento de personas y el tránsito migratorio en el territorio de las Partes; coordinar la prevención y contención de la delincuencia organizada transnacional para fortalecer las instancias de seguridad pública y de procuración de justicia de las Partes; y, contribuir a la integración de las Partes mediante el desarrollo de mecanismos de cooperación e impulsar la Plataforma de Cooperación del Pacífico (suscrita en diciembre de 2011).

A la fecha, la Alianza ha aprobado distintos documentos, incluyendo la Visión Estratégica al 2030, que la proyecta como la principal plataforma de integración económica y comercial en América Latina, y refuerza su accionar de forma más integrada y global, con mayor orientación al ciudadano. Para lograr ello, en la 14va Cumbre de la Alianza del Pacífico se señaló la aprobación de un Plan de Trabajo, que establece metas, acciones e indicadores a fin de conseguir progresivamente y de forma organizada, los objetivos de la misma.

En este marco, las declaraciones dadas por los Presidentes de los países que conforman la Alianza del Pacífico, evidencian el énfasis puesto en la inclusión de elementos actuales como son el cambio climático y la responsabilidad con el medio ambiente, la homologación de regulaciones, normativas y procesos entre los 4 países, la institucionalidad y la lucha drástica y articulada contra la corrupción tanto individualmente como de forma colectiva, (el presidente de Colombia incluso enfatizó la propuesta de contar con listados de empresas que han incurrido en prácticas de corrupción para ser compartidas entre los países miembros, así como de una autoridad que investigue actos de corrupción en los 4 países), siendo conscientes de que el crecimiento económico con equidad se logrará en la medida que se avance en esta dirección. Asimismo, la lucha contra la corrupción y el fortalecimiento de las instituciones, cautelan que se mantengan en el tiempo los  requisitos para ser miembro de la Alianza, incidiendo por ejemplo, en el Estado de Derecho y en la protección de los derechos fundamentales.

Para los países conformantes de la Alianza del Pacífico, su unión se basa en los valores en común y en la creencia en la economía de mercado con sentido social, en el crecimiento con equidad orientado a producir beneficios y oportunidades a los más vulnerables, lo cual abarca a la cobertura educativa, a la salud, a la igualdad de género, entre otros. En ese sentido, reviste de importancia el impacto concreto en la calidad de vida de la población, que puede lograrse a través de la apertura comercial y económica responsable.

Finalmente, consideramos importante para el futuro de la Alianza del Pacífico, continuar con los intentos integradores con los demás países de la región Latinoamericana en el corto plazo, y eventualmente con países de Asia y Oceanía, con miras a lograr una mayor representación y fortaleza internacional. Asimismo, consideramos importante la potencialidad que tiene la Alianza del Pacífico para promover actualizaciones en otras instancias internacionales (como por ejemplo, en materia de comercio digital o electrónico), así como para colocar temas importantes que afectan a la comunidad internacional y que necesitan de una respuesta internacional articulada y humanitaria (como es la migración venezolana a los distintos países de la región).


Publicado en Propuesta País el 11.07.2019. Disponible en el link:

https://propuestapais.pe/noticia/la-alianza-del-pacifico-una-oportunidad-de-desarrollo-internacional/

Entrevista: RPP Noticias ¿Cuánto afecta a la educación la salida de un nuevo ministro?

RPP Noticias elaboró esta nota respecto de la rotación de Ministros, en concreto, en el caso del Ministerio de Educación. En ella, se incluy...